

Calculadora de Empréstimos
ELIZABETH ANN BURDEN
- 3,1
- 3.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
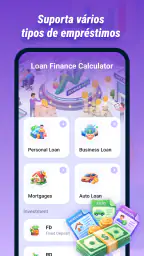
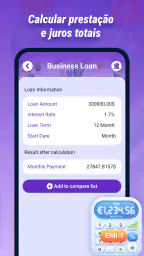
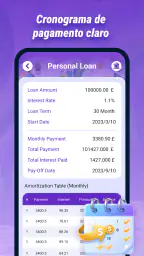
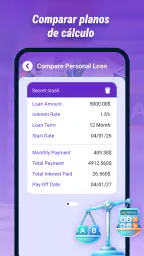
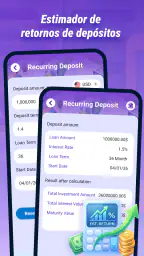
Calculadora de Empréstimos Prós e contras
Prós
- Permite simular parcelas antes de contratar o empréstimo.
- Ajuda a comparar diferentes prazos e valores financiados.
- Interface simples, adequada para usuários sem experiência financeira.
- Resultados rápidos, facilitando decisões durante o planejamento.
- Pode auxiliar na organização do orçamento mensal.
Contras
- As simulações podem não incluir tarifas, seguros ou impostos reais.
- Os cálculos não substituem uma proposta oficial da instituição financeira.
- Pode exigir atenção para inserir corretamente taxas e períodos.
- Não garante aprovação nem informa condições personalizadas de crédito.
- Resultados podem variar conforme o sistema de amortização utilizado.
 Análise por All-app
Quando preciso entender rapidamente quanto um empréstimo pode pesar no orçamento, prefiro começar com uma simulação simples antes de abrir o aplicativo do banco ou falar com uma financeira. Foi nesse cenário que usei Calculadora de Empréstimos, uma ferramenta de finanças criada por ELIZABETH ANN BURDEN. Ela se apresenta como uma calculadora financeira de bolso, é gratuita e tem classificação livre, mas o valor real está menos em substituir uma instituição financeira e mais em ajudar a organizar uma decisão antes de assumir uma dívida.
A proposta é direta: calcular empréstimos e poupança sem transformar a tarefa em uma planilha complicada. A aplicação está na versão 1.2.0.0 e pode ser instalada em aparelhos com Android 7.0 ou superior. O alcance é expressivo, com mais de um milhão de instalações, embora a média de avaliação seja de 3,1, baseada em mais de quinhentas avaliações. Eu interpreto esse conjunto como um sinal misto: há procura por uma ferramenta desse tipo, mas também existe espaço para melhorar a experiência e deixar o resultado mais claro para diferentes perfis de usuário.
O que a calculadora resolve antes de você pedir dinheiro
O uso mais interessante não é descobrir um número isolado, e sim comparar cenários. Em vez de perguntar apenas “quanto vou pagar?”, eu recomendo testar a mesma quantia com prazos diferentes e observar como a prestação muda. Uma parcela menor pode parecer confortável, mas normalmente prolonga o compromisso; uma parcela maior pode reduzir o tempo, porém apertar o orçamento mensal. A calculadora ajuda a colocar essa escolha diante dos olhos antes que ela seja apresentada como uma oferta pronta.
Também vejo utilidade para quem está planejando uma compra e ainda não decidiu se precisa de crédito. Imagine alguém que pretende trocar um eletrodoméstico e tem parte do valor guardada. A pessoa pode simular um empréstimo apenas para cobrir a diferença, depois comparar com a possibilidade de esperar mais alguns meses e aumentar a entrada. Esse tipo de teste é mais prudente do que calcular o financiamento sobre o preço total por impulso.
O recurso relacionado a poupança amplia um pouco o uso. Ele permite olhar para a decisão pelo lado oposto: quanto seria possível acumular com uma rotina de economia, em vez de assumir uma prestação imediatamente. Para mim, esse é um detalhe importante, porque uma calculadora financeira equilibrada não deveria servir apenas para justificar crédito. Ela também pode ajudar a responder se guardar dinheiro por mais tempo é uma alternativa realista.
O melhor uso é comparar possibilidades, não aceitar o primeiro resultado como uma recomendação. Um cálculo pode orientar, mas não conhece todas as despesas da casa, mudanças de renda, tarifas adicionais ou regras do contrato. Eu trataria o valor exibido como ponto de partida para uma conversa mais cuidadosa, nunca como promessa do custo final.
Momentos em que a conexão interfere na experiência
Como a proposta é de uma ferramenta móvel, o contexto de conectividade faz diferença na prática. Em casa, com uma rede estável, a experiência tende a ser mais tranquila: você pode abrir a calculadora, inserir os valores e revisar os cenários sem a pressão de estar em uma agência ou diante de um vendedor. Esse é o ambiente em que eu faria a primeira análise, especialmente se estivesse comparando várias combinações.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O uso em deslocamento exige mais atenção. Se você estiver em uma loja, em uma conversa sobre crédito ou tentando tomar uma decisão rapidamente, qualquer demora ao abrir a aplicação pode atrapalhar o raciocínio. Eu evitaria depender dela como única ferramenta no instante de assinar uma proposta. O ideal é chegar a esse momento já com alguns cenários preparados e anotados, deixando o aplicativo como apoio para uma verificação, não como substituto de uma leitura cuidadosa.
Há uma diferença importante entre calcular e consultar informações externas. A calculadora pode ajudar com a parte matemática, mas uma oferta real costuma depender de condições apresentadas pela instituição. Por isso, quando uso uma ferramenta desse tipo, separo mentalmente duas etapas: primeiro faço uma estimativa para saber o que cabe no meu orçamento; depois confiro no banco ou na financeira quais juros, tarifas e condições realmente serão aplicados.
Essa separação evita um erro comum: inserir uma taxa aproximada e imaginar que o resultado representa exatamente o contrato. Mesmo uma pequena diferença na taxa ou no prazo pode alterar o custo total. A aplicação é mais útil quando responde “este cenário parece suportável?” do que quando tenta responder “qual será o valor definitivo que vou pagar?”.
Uso no celular: rapidez, tela pequena e atenção aos campos
No celular, uma calculadora financeira precisa equilibrar velocidade com clareza. Eu gosto da ideia de poder fazer uma simulação no momento em que surge uma dúvida, mas telas pequenas tornam mais fácil pular um campo, interpretar uma taxa de forma errada ou confundir o valor da parcela com o custo total. Por isso, minha recomendação é preencher devagar na primeira simulação e revisar cada entrada antes de comparar resultados.
Um fluxo prático é começar com um cenário conservador. Use apenas o valor que realmente seria necessário, um prazo que não comprometa a renda e uma taxa baseada na proposta que você recebeu, se houver uma. Depois, crie uma segunda hipótese com prazo menor e uma terceira considerando uma entrada maior. O objetivo não é produzir dezenas de números, mas enxergar quais variáveis mudam mais a decisão.
Eu também usaria a função de poupança antes de concluir que o empréstimo é inevitável. Se a diferença entre comprar agora e esperar for pequena, o cálculo pode revelar que alguns meses de organização resolvem o problema sem juros. Se a urgência for legítima, pelo menos você chega ao crédito sabendo exatamente qual valor precisa financiar, em vez de pedir uma quantia arredondada para cima.
Outro cuidado é não simular apenas a parcela que “cabe”. Uma prestação pode caber isoladamente e ainda assim competir com aluguel, alimentação, transporte, contas e imprevistos. Depois de obter o resultado, eu escreveria o valor em uma lista mensal e verificaria o que sobraria em um mês ruim. Essa etapa não está no cálculo automático, mas é onde a ferramenta se transforma em uma decisão responsável.
Para quem tem Android mais antigo, o requisito mínimo de 7.0 torna a aplicação acessível a uma variedade maior de aparelhos. Isso é positivo para quem não troca de telefone com frequência. Ainda assim, a experiência pode variar conforme o tamanho da tela e o desempenho do dispositivo, então eu não faria uma simulação importante pela primeira vez no meio de uma negociação. Testaria antes, com calma, e deixaria os valores principais registrados de alguma forma segura.
Quando algo dá errado e como recuperar o raciocínio
Uma calculadora de empréstimos pode falhar de maneiras menos óbvias do que simplesmente fechar. O maior risco é humano: digitar um zero a mais, usar uma taxa mensal onde se esperava uma taxa anual ou confundir o prazo em meses com anos. Quando o resultado parecer muito bom ou muito ruim, eu repetiria o cálculo desde o início, conferindo unidade por unidade.
Se a conexão estiver instável durante a abertura ou durante uma consulta, eu não insistiria em tomar a decisão imediatamente. Primeiro tentaria voltar a um local com rede mais confiável e, se já tivesse os dados necessários, faria uma anotação provisória para não perder o objetivo da simulação. Como não considero prudente presumir que qualquer ferramenta funcione sem conexão, prefiro planejar o uso online e evitar depender dela em uma área sem sinal.
Há também o problema de resultados que parecem definitivos. Para recuperar a confiança no cálculo, eu compararia a saída com uma segunda fonte, como uma planilha simples ou a própria simulação de uma instituição financeira. Não é necessário abandonar a aplicação por causa disso; a comparação serve para identificar diferenças de metodologia e descobrir se algum campo foi interpretado de maneira equivocada.
Um procedimento que considero especialmente útil é salvar mentalmente três referências: o valor solicitado, o prazo e o total desembolsado. Se a aplicação apresentar uma parcela atraente, mas o total ficar muito acima do valor recebido, isso merece atenção. Se você não conseguir explicar por que dois cenários mudaram tanto, pare e revise as entradas antes de usar o resultado para decidir.
Também evitaria inserir dados pessoais desnecessários em qualquer ferramenta financeira. Para uma simulação inicial, normalmente basta trabalhar com valores aproximados e informações do empréstimo. Não vejo vantagem em transformar um cálculo preliminar em um cadastro completo. Essa postura reduz exposição e mantém o foco no que a aplicação realmente faz: ajudar a comparar números.
Uso consciente de dados e limites da ferramenta
Por ser gratuita, a aplicação é interessante para quem quer consultar uma calculadora sem pagar assinatura ou contratar um serviço financeiro. O preço zero facilita testar diferentes cenários, inclusive quando você ainda está apenas planejando. Mas gratuito não significa que o resultado dispense conferência. Eu continuaria tratando qualquer número como estimativa até confrontá-lo com as condições reais da instituição.
O desenvolvedor informado é ELIZABETH ANN BURDEN, e a classificação livre torna o aplicativo adequado para um público amplo. Isso não muda a necessidade de educação financeira básica. Uma pessoa mais jovem, por exemplo, pode usar a ferramenta para aprender a diferença entre prazo e parcela, mas deveria contar com orientação antes de assumir uma dívida. A interface pode facilitar a conta; não pode substituir maturidade financeira.
O volume de instalações mostra que a ideia atende a uma necessidade concreta, enquanto a média de 3,1 sugere que eu não recomendaria instalar e confiar sem testar. Minha abordagem seria abrir a aplicação, fazer uma simulação simples com valores conhecidos e verificar se a apresentação faz sentido. Se o resultado for fácil de interpretar, ela pode se tornar uma boa ferramenta auxiliar. Se exigir adivinhação sobre os campos, eu preferiria uma planilha ou calculadora bancária mais explicativa.
Na comparação com a calculadora do próprio banco, esta solução pode ser mais neutra para uma primeira reflexão, porque não está necessariamente ligada a uma proposta específica na tela. Por outro lado, a ferramenta da instituição costuma ser melhor para mostrar condições concretas do produto que você realmente pode contratar. Já uma planilha oferece mais controle e permite incluir despesas, entradas irregulares e cenários personalizados, mas exige mais trabalho e aumenta a chance de erro para quem não está acostumado com fórmulas.
É aí que identifico o lugar mais adequado para esta aplicação: entre a conta rápida e o planejamento detalhado. Ela é mais prática do que montar uma planilha do zero e menos específica do que a simulação oficial de um banco. Para uma decisão pequena ou uma comparação inicial, essa posição é útil. Para uma dívida longa, eu combinaria as três abordagens e só avançaria depois de conferir o contrato.
Para quem vale a pena e quem deveria escolher outra opção
Eu recomendaria a calculadora a quem precisa de uma resposta rápida para perguntas como “qual prazo deixa a parcela mais confortável?” ou “vale a pena financiar apenas a diferença?”. Ela também pode servir a trabalhadores autônomos, famílias organizando uma compra e estudantes que querem entender como mudanças no prazo afetam o compromisso mensal. O recurso de poupança é particularmente útil para comparar crédito com espera.
Eu teria mais cautela ao indicá-la para alguém que procura acompanhamento completo das finanças. Se a sua necessidade inclui orçamento mensal, categorização de gastos, metas, alertas e histórico detalhado, uma aplicação de controle financeiro será mais apropriada. Da mesma forma, quem precisa de uma proposta oficial, com condições personalizadas e contratação, deve consultar diretamente a instituição responsável.
Ela também não é a melhor escolha para decidir sob pressão. Se um vendedor disser que a parcela cabe e pedir uma resposta imediata, eu sairia da conversa por alguns minutos, conferiria o valor total e compararia com uma alternativa de poupança. A calculadora ajuda justamente a criar esse intervalo de reflexão, mas perde parte do valor quando é usada apenas para confirmar uma decisão já tomada.
Meu cenário ideal é simples: em casa, eu reúno o valor necessário, a entrada possível e uma taxa de referência; faço três simulações; comparo o total pago; depois verifico a proposta real. Se a prestação só cabe em um mês perfeito, descarto o cenário. Se a alternativa de guardar dinheiro for viável, considero esperar. Esse pequeno processo é mais importante do que qualquer número isolado exibido na tela.
Minha avaliação sobre a experiência conectada
Depois de olhar para a aplicação como ferramenta de decisão, eu a vejo como um apoio rápido, não como um consultor financeiro completo. A gratuidade e o requisito acessível favorecem o uso em muitos celulares, e a proposta de calcular empréstimos e poupança é suficientemente clara para uma necessidade cotidiana. A versão 1.2.0.0 indica uma solução objetiva, adequada a quem quer chegar logo à comparação principal.
A conectividade, porém, deve entrar no planejamento. Eu usaria uma rede estável para abrir e testar a ferramenta, evitaria depender dela em locais com sinal incerto e manteria os valores essenciais anotados antes de uma conversa importante. Não presumiria funcionamento sem internet nem trataria uma eventual falha de carregamento como motivo para aceitar a primeira oferta disponível.
Minha conclusão é favorável, com ressalvas: vale experimentar se você quer uma calculadora de empréstimos gratuita para organizar cenários, especialmente antes de consultar um banco. A média de 3,1 me impede de recomendá-la sem uma verificação pessoal, e os mais de quinhentos registros de avaliação mostram que a recepção não é unanimemente positiva. Ainda assim, para quem entende seus limites, ela pode cumprir bem o papel de primeira triagem.
Eu a recomendaria como uma lanterna para enxergar o custo de uma decisão, não como o caminho inteiro. Use-a para comparar prazo, parcela, entrada e poupança; confirme os números em uma fonte oficial; leia as condições; e só então decida. Se você precisa de gestão financeira completa, contratação integrada ou explicações detalhadas sobre cada encargo, procure uma alternativa mais especializada. Para uma simulação rápida e consciente no celular, entretanto, ela pode ser uma companhia útil antes de assumir qualquer compromisso.
Perguntas frequentes
O que é a Calculadora de Empréstimos e para que ela serve?
A Calculadora de Empréstimos é uma ferramenta voltada para simular financiamentos e empréstimos antes da contratação. Com ela, você pode estimar o valor das parcelas, o total pago ao final do contrato e o impacto dos juros sobre a dívida. O aplicativo é útil para comparar cenários, organizar o orçamento e entender melhor as condições oferecidas por bancos e financeiras.
Quais informações preciso inserir para fazer uma simulação?
Normalmente, a simulação exige dados como valor desejado, quantidade de parcelas, taxa de juros e, em alguns casos, tarifas ou período de carência. Quanto mais completas e corretas forem as informações, mais próxima será a estimativa apresentada. Se você não souber a taxa exata, pode utilizar um valor aproximado, mas deve confirmar os dados no contrato ou diretamente com a instituição financeira.
Os resultados exibidos pela Calculadora de Empréstimos são exatos?
Os resultados devem ser considerados uma estimativa, e não uma proposta oficial de crédito. O valor final pode mudar por causa de tarifas administrativas, seguros, impostos, juros diferentes, sistema de amortização e critérios específicos da instituição. Por isso, use a calculadora para planejamento e comparação, mas confira sempre o Custo Efetivo Total, conhecido como CET, antes de assinar qualquer contrato.
A Calculadora de Empréstimos informa se meu crédito será aprovado?
Não. A ferramenta realiza cálculos financeiros, mas não analisa seu perfil nem tem acesso às regras internas de bancos e financeiras. A aprovação depende de fatores como renda, histórico de crédito, relacionamento com a instituição, comprometimento financeiro e políticas vigentes. Mesmo que a simulação apresente parcelas compatíveis com seu orçamento, isso não significa que o empréstimo será necessariamente liberado.
É seguro usar a Calculadora de Empréstimos para planejar uma dívida?
Sim, desde que você utilize o aplicativo como apoio para cálculos e evite inserir informações pessoais desnecessárias, como senhas, dados bancários ou documentos, especialmente em versões que não exigem cadastro. Antes de baixar, verifique a origem do app, as avaliações e as permissões solicitadas. Também é importante lembrar que a calculadora não substitui orientação financeira nem a leitura cuidadosa do contrato.


